Castilla y León: el impuesto ambiental llegará a la fotovoltaica
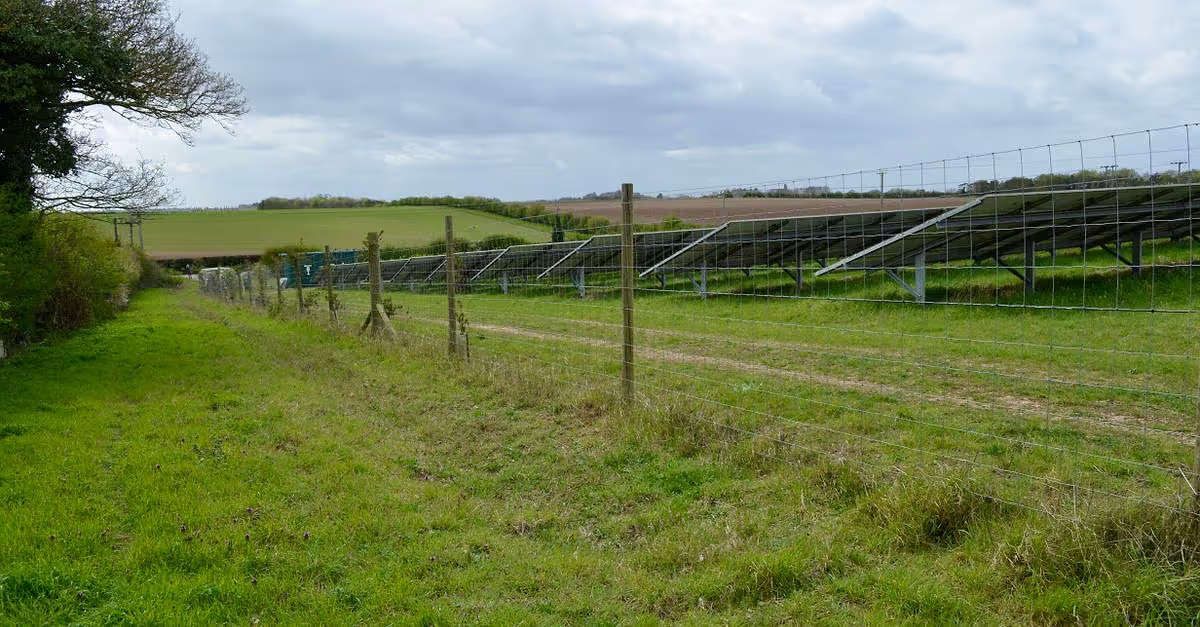
PP y Vox han anunciado un nuevo gravamen en Castilla y León que extenderá el impuesto sobre el impacto ambiental a los grandes parques fotovoltaicos a partir de 2027. La modificación figura en el Anteproyecto de Ley de Medidas Tributarias, Financieras y Administrativas para 2027 y amplía un tributo que hasta ahora solo afectaba a parques eólicos, embalses hidroeléctricos y líneas de alta tensión.
La reforma también incorpora al impuesto las redes fijas de telecomunicaciones. El sector fotovoltaico, a través de UNEF, ya ha respondido con dureza: su director general, José Donoso, califica la medida de "absolutamente recaudatoria e injustificada".
El impuesto al sol de PP y Vox gravará los parques fotovoltaicos por superficie ocupada
El nuevo tributo se aplicará a los parques fotovoltaicos en función de la superficie ocupada. La obligación de pago se mantendrá mientras las instalaciones permanezcan en el terreno, aunque estén fuera de uso, y solo se extinguirá cuando se desmantelen por completo y el entorno natural quede restituido a su estado original.
El anteproyecto justifica la medida por la evolución de las actividades económicas de la comunidad. El texto busca reforzar la neutralidad y la igualdad fiscal entre actividades con objetivos económicos similares que pueden generar efectos ambientales adversos.
La norma cita expresamente los parques fotovoltaicos entre las instalaciones que pueden producir impactos sobre el paisaje, la flora y la fauna, además de ocupar suelo y modificar usos tradicionales. El tributo se apoya en el principio europeo de "quien contamina, paga" y recuerda que Castilla y León es exportador neto de energía renovable, por lo que sus ciudadanos soportarían parte de las externalidades.
Autoconsumo con excedentes: exención condicionada al 50% entre potencia contratada e instalada
El proyecto establece condiciones específicas para ciertas instalaciones de autoconsumo. Para el autoconsumo con excedentes ubicado en suelo de cinco hectáreas o más, la exención dependerá de que la relación entre la potencia contratada en periodo punta P1 y la potencia de generación instalada sea al menos del 50%.
Si no se alcanza ese porcentaje, la Administración podrá considerar que el objetivo principal de la instalación es la venta de electricidad a la red. En ese caso, la planta perdería la exención y quedaría sujeta al gravamen. Quedan excluidas las instalaciones en cubiertas de edificios y las que ocupen menos de cinco hectáreas de suelo.
UNEF: los municipios ya ingresan unos 10.000 euros al año por MW instalado
UNEF sostiene que la fotovoltaica ya genera tributación para las administraciones estatales y locales. La patronal enumera los impuestos que soportan los proyectos:
Te puede interesar
Hospital de Calahorra: instala planta solar para ahorrar energía
- IAE: Impuesto sobre Actividades Económicas.
- IVPEE: Impuesto sobre el Valor de la Producción de la Energía Eléctrica.
- IEE: Impuesto Especial sobre la Electricidad.
- ICIO e IBI-BICES: tributos municipales sobre construcciones y bienes inmuebles.
Según la asociación, los municipios que acogen parques solares reciben ingresos anuales de alrededor de 10.000 euros por MW instalado. UNEF también cuestiona el destino de lo recaudado con el nuevo tributo.
En el plano ambiental, la patronal recuerda que los proyectos deben superar procedimientos de evaluación ambiental. Las plantas con resolución favorable ya han sido evaluadas por la propia Administración autonómica, por lo que un nuevo gravamen por impactos ambientales carecería de justificación.
Lo que cambia para los promotores con parques en Castilla y León
Para promotores e inversores, la medida introduce un coste nuevo ligado a la superficie y de duración indefinida: el impuesto no desaparece con el cese de actividad, solo con el desmantelamiento completo y la restitución del terreno. Eso convierte la cláusula de desmantelamiento en una variable económica directa, no solo ambiental.
El umbral del 50% entre potencia contratada en P1 y potencia instalada abre además un frente de incertidumbre para el autoconsumo con excedentes en suelo. Un proyecto diseñado como autoconsumo puede acabar tributando como generación para venta si la Administración interpreta que su objetivo principal es verter a red. La carga de la prueba, en la práctica, recaerá sobre el titular.
La justificación política del tributo, la exportación neta de renovables y las externalidades que soportan los ciudadanos, es el argumento que el sector deberá combatir si la norma llega a las Cortes. De momento es un anteproyecto: su redacción final y los tipos concretos por hectárea aún no están fijados en el texto difundido.
Claves para el sector: el anteproyecto del impuesto fotovoltaico de Castilla y León
- Entrada en vigor prevista: 2027, dentro de la Ley de Medidas Tributarias, Financieras y Administrativas.
- Base del gravamen: superficie ocupada; la obligación solo se extingue con desmantelamiento total y restitución del entorno.
- Autoconsumo con excedentes: vigilar el ratio del 50% entre potencia contratada P1 y potencia instalada en suelos de cinco hectáreas o más.
- Señal a seguir: la tramitación parlamentaria y la posible fijación de tipos por hectárea, que determinarán el impacto real por MW.
El calendario manda: la norma se tramitará junto al paquete tributario de 2027, y la batalla entre la Junta y el sector se jugará en la definición de tipos y exenciones. Los promotores con cartera en la comunidad deberían cuantificar ya su exposición por hectáreas antes de que el texto llegue a las Cortes.
Información publicada originalmente por pv magazine España.
Imagen: Pexels